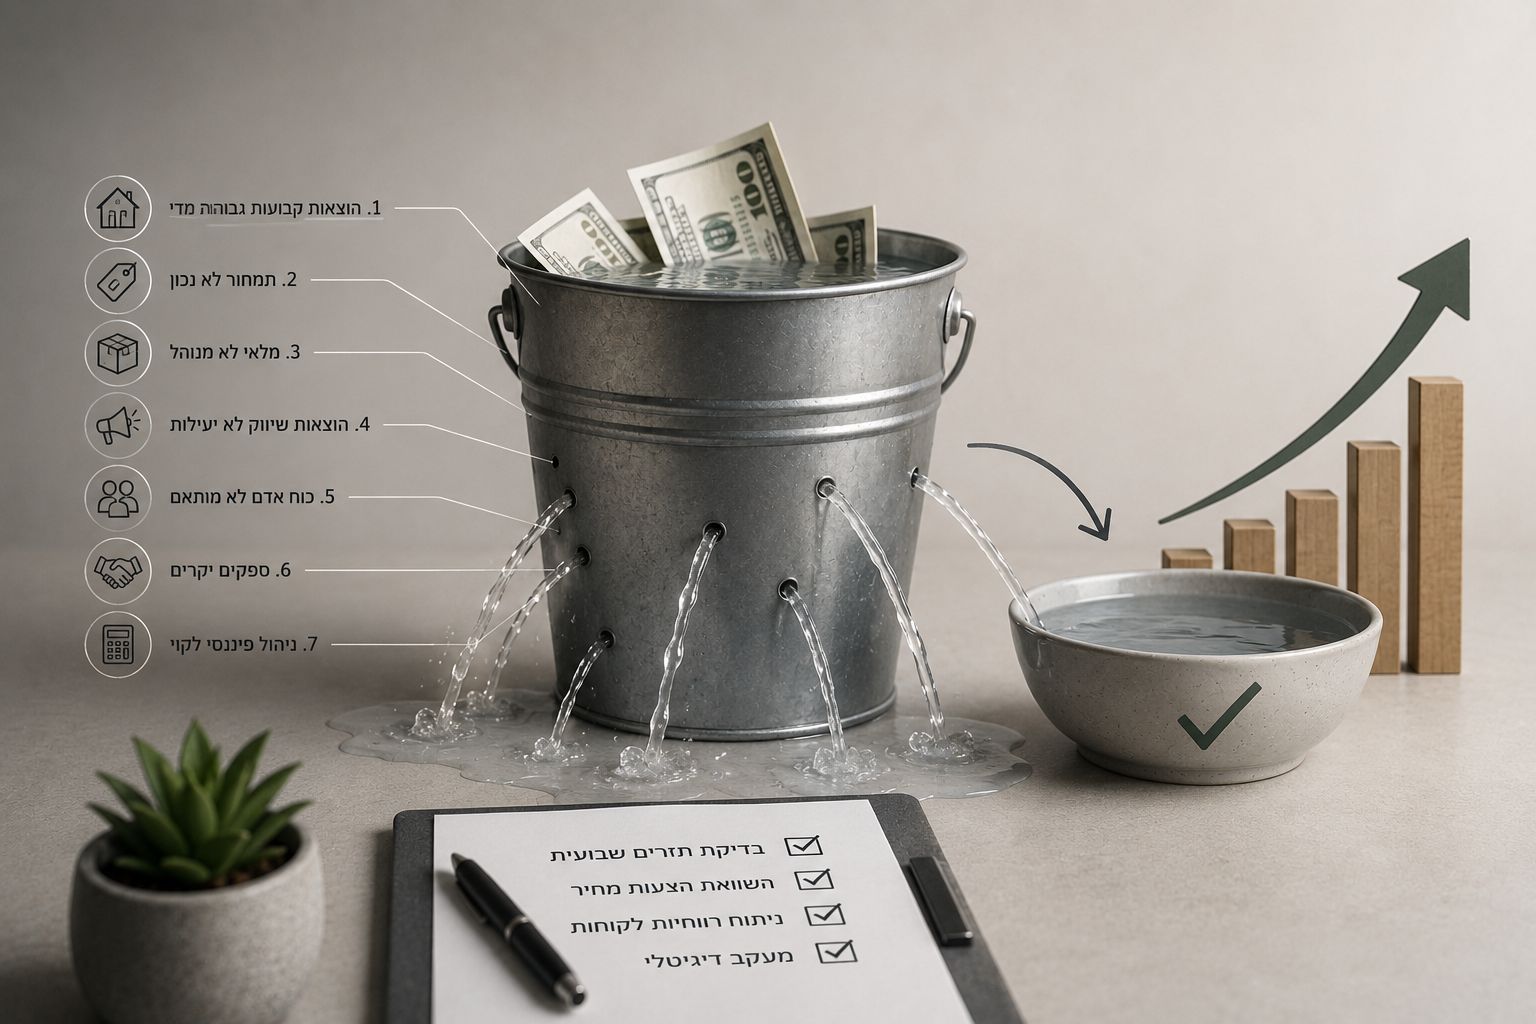
תהליך הגשת בקשה לקבלת הלוואה לעסק יכול להיות רגע מכריע בחייו של כל יזם או בעל עסק. בין אם מדובר במהלך של גיוס הון לצורך התרחבות, רכישת ציוד או פשוט גישור על פער תזרימי, התשובה שתתקבל מהגוף המממן יכולה לקבוע את עתיד העסק. עם זאת, עסקים רבים ניגשים לתהליך זה ללא הכנה מספקת, ומגישים בקשה שאינה מציגה את מלוא הפוטנציאל והחוסן של העסק, מה שמוביל לדחייה או לקבלת תנאים פחות טובים. מחקרים בתחום המימון מראים כי כ-50% מהבקשות הנדחות על ידי בנקים וגופי מימון אחרים, נדחות לאו דווקא בגלל חוסר כדאיות כלכלית, אלא בגלל הצגה לקויה של הנתונים.
הגשת בקשת אשראי היא הרבה יותר ממילוי טפסים; זוהי הזדמנות לספר את הסיפור של העסק שלכם, להציג את החזון, ולהוכיח את יכולתכם לעמוד בהתחייבויות. בקשה בנויה היטב, המציגה את המידע בצורה מקצועית, שקופה ומשכנעת, מגדילה באופן דרמטי את הסיכוי לקבל "כן". איך עושים את זה נכון? התשובה טמונה בהכנה קפדנית, בהבנת הציפיות של הגוף המממן, ובהצגת תמונה מלאה המשלבת בין נתונים פיננסיים מוצקים לבין חזון עסקי ברור.
הכנת המסמכים הפיננסיים והצגת נתוני העסק
הבסיס לכל בקשת אשראי הוא התיעוד הפיננסי. לפני שאתם אפילו חושבים על מילוי הבקשה, עליכם לאסוף ולארגן את כל הדוחות הכספיים הרלוונטיים. אלו כוללים דוחות רווח והפסד, מאזנים, ודוחות תזרים מזומנים מהשנתיים האחרונות לפחות. מסמכים אלו הם "תעודת הזהות" הפיננסית של העסק שלכם, והם מספקים לגוף המממן תמונה ברורה על יציבות, רווחיות ונזילות. חשוב לוודא שהדוחות מדויקים, עדכניים, וערוכים על ידי איש מקצוע.
בנוסף לדוחות ההיסטוריים, עליכם להציג נתונים עדכניים המעידים על בריאות העסק, כמו דפי חשבון בנק מהחודשים האחרונים, דוח פירוט אובליגו עדכני, וכן תחזית פיננסית לשנה הקרובה. המטרה היא להוכיח כושר החזר כלומר, להראות לגוף המממן שהעסק מייצר (או צפוי לייצר) תזרים מזומנים מספק שיאפשר לו לעמוד בתשלומי ההלוואה בנוסף להוצאות השוטפות. הצגה מסודרת ושקופה של הנתונים בונה אמון ומראה שאתם מנהלים את העסק בצורה אחראית ומקצועית.
למה חשוב לבנות תוכנית עסקית ולהגדיר במדויק את מטרות השימוש?
למה אתם צריכים את הכסף? זו אחת השאלות הראשונות שכל גוף מממן ישאל, ולעיתים גם זו שמכריעה את הכף. תשובה כללית כמו “לצמיחה” או “להון חוזר” לא מספקת ביטחון. כדי להגדיל את סיכויי האישור, חשוב להציג מטרה ברורה, מדידה ומבוססת נתונים. כאן נכנסת החשיבות של בניית תוכנית עסקית מסודרת. התוכנית צריכה להציג לא רק את ההיסטוריה של העסק, אלא גם את הכיוון העתידי, ניתוח השוק, התחרות והאסטרטגיה. ובעיקר, להסביר בצורה מדויקת כיצד כספי ההלוואה יתרמו לשיפור הרווחיות או ליציבות התזרימית.
לדוגמה, אם הכסף מיועד לרכישת מכונה חדשה, יש לצרף הצעת מחיר ולהראות כיצד היא תגדיל תפוקה או תפחית עלויות. אם המימון נועד להרחבת פעילות, יש לפרט את הצפי להכנסות נוספות ואת לוחות הזמנים.
נקודות שחייבות להופיע בתוכנית:
- פירוט מדויק של סכום ההלוואה המבוקש
- חלוקה ברורה של השימוש בכסף
- תחזית הכנסות והשפעה על הרווחיות
- לוח זמנים להחזר והשתלבות בתזרים
איך להציג את מטרת ההלוואה כך שתשדר שליטה ולא לחץ?
גוף מממן מזהה במהירות אם הבקשה נובעת מלחץ רגעי או מתכנון אסטרטגי. לכן חשוב להימנע מניסוחים כלליים ולהציג נתונים קונקרטיים. מקום שבו רבים נופלים הוא חוסר פירוט. במקום לכתוב “נשתמש בכסף לשיווק”, עדיף לפרט מהו התקציב, אילו פעולות יבוצעו ומהו היעד העסקי. ככל שהמטרה ברורה ומגובה במספרים, כך עולה תחושת הוודאות.
כדי לשדר שליטה:
- הציגו תרחיש בסיס ותרחיש שמרני
- הסבירו כיצד תיראה ההחזר החודשי בפועל
- הדגישו כיצד ההלוואה מייצרת ערך ולא רק פותרת בעיה
איך מחברים בין התוכנית ליכולת ההחזר בפועל?
גם תוכנית מבריקה לא תספיק אם לא תוצג יכולת החזר אמינה. גוף מממן רוצה לראות שההלוואה משתלבת בצורה טבעית בפעילות העסקית ולא מכבידה עליה. לכן חשוב לחבר בין השימוש בכסף לבין תזרים המזומנים העתידי. אם ההשקעה צפויה להגדיל הכנסות, יש להראות תוך כמה זמן. אם היא מפחיתה עלויות, יש לכמת את החיסכון.
בקשת אשראי שמציגה קשר ישיר בין מטרה, ביצוע ותוצאה נתפסת כהשקעה מחושבת. זהו ההבדל בין בקשה שמרגישה כמו הימור לבין בקשה שמשדרת תכנון, אחריות וסיכוי גבוה להחזר מלא ובזמן.
אילו פרמטרים אישיים משפיעים על החלטת הגוף המממן?
מעבר למספרים ולתחזיות, ישנם היבטים אישיים שמשפיעים באופן ישיר על ההחלטה אם לאשר את הבקשה. אחד המרכזיים שבהם הוא דירוג האשראי האישי של בעלי העסק. דירוג נקי וחיובי מעיד על התנהלות פיננסית אחראית ומחזק את תחושת הביטחון של הגוף המממן. לכן מומלץ לבדוק מראש את הדירוג, לוודא שאין עיכובים, חריגות או רישומים שליליים, ולטפל בכל נקודה בעייתית לפני הגשת הבקשה.
בנוסף, גם הוותק העסקי, ניסיון ניהולי קודם ורקע מקצועי משפיעים. גוף מממן בוחן לא רק את העסק אלא גם את מי שמוביל אותו. ניסיון רלוונטי בתחום מעלה משמעותית את רמת האמון.
עד כמה ביטחונות ורושם אישי יכולים להכריע את ההחלטה?
היכולת להציע ביטחונות או ערבויות היא גורם משמעותי, במיוחד כאשר מדובר בסכומים גבוהים או בעסק עם רמת סיכון נתפסת גבוהה. אמנם המטרה היא לקבל מימון עם מינימום בטוחות, אך הצעה של נכס, ציוד, פיקדון או ערב יכולה לשפר תנאים ואף להפוך תשובה שלילית לחיובית.
מעבר לכך, גם הרושם האישי משחק תפקיד מרכזי. בפגישה עם הבנקאי או נציג הקרן חשוב להפגין שליטה מלאה בפרטים, להציג את הנתונים בביטחון ולהיות מוכנים לענות על שאלות עומק. כאשר מציגים תוכנית עסקית לסטארטאפ או לעסק קיים בצורה מסודרת, ממוקדת ומגובה במספרים, משדרים רצינות ומקצועיות.
בסופו של דבר, ההחלטה אינה מתקבלת רק על בסיס אקסל. היא נשענת על שילוב בין נתונים, בטוחות ואמון. מי שמגיע מוכן, שקוף ובטוח בעצמו, מגדיל משמעותית את הסיכוי לקבל את האישור המיוחל.
מה באמת בודקים לפני שאומרים כן?
כאשר מגישים בקשת אשראי, חשוב להבין דבר אחד פשוט: הגוף המממן לא מחפש רק מספרים, הוא מחפש ודאות. הוא רוצה לדעת שהכסף יחזור בזמן, שהסיכון מחושב, ושמי שעומד מולו שולט בעסק שלו.
החוזקה שלכם כמבקשי אשראי היא היכרות עמוקה עם הפעילות העסקית. החולשה הנפוצה היא הצגה מבולבלת, חלקית או רגשית מדי של הנתונים. ההזדמנות נמצאת בהפיכת הבקשה למסמך אסטרטגי שמציג שליטה, תכנון וראייה קדימה. האיום הוא להיתפס כמי שפועל מתוך לחץ.
הכנה פיננסית שמדברת בשפה של הבנק
לפני שמגישים בקשה, חשוב להכין תמונה פיננסית ברורה. דוחות רווח והפסד, מאזנים ודוחות תזרים מזומנים מהשנים האחרונות הם הבסיס. מעבר לכך, כדאי לצרף תחזית לשנה קדימה שמראה כיצד ההלוואה תשפיע על ההכנסות ועל היכולת להחזיר אותה.
לא מספיק רק לצרף מסמכים. חשוב לוודא שהנתונים עקביים, שאין פערים לא מוסברים בין דוח לדוח, ושקיימת התאמה בין הפעילות בפועל לבין מה שמופיע במספרים. גוף שמאשר הלוואה לעסק בוחן יציבות, מגמות צמיחה, רמת התחייבויות קיימת ויכולת עמידה בהחזרים גם בתרחיש שמרני. לכן, רצוי להראות לא רק את התרחיש האופטימי אלא גם תכנון אחראי שמביא בחשבון תנודות אפשריות. הצגה מסודרת, עקבית ושקופה בונה אמון. כאשר הנתונים ברורים, ההסברים מדויקים והמספרים מסתדרים, הגוף המממן מרגיש שהוא מקבל החלטה על בסיס מידע ולא על בסיס תחושה.
מה חשוב לוודא לפני שמגישים את הדוחות לגוף המממן?
לפני ההגשה, בדקו שהדוחות מעודכנים לחודשים האחרונים, שאין חריגות לא מוסברות בחשבון, ושקיימת התאמה בין התחזית לבין ההחזרים המבוקשים. ודאו שאתם מבינים כל מספר שמופיע בדוחות, כי סביר שתישאלו עליו. שליטה מלאה בפרטים הקטנים משדרת מקצועיות ומעלה משמעותית את רמת האמון בבקשה שלכם.
תוכנית ברורה לשימוש בכסף
אחת הטעויות הנפוצות היא להציג מטרה כללית מדי. חשוב לפרט לאן בדיוק ילך הכסף וכיצד הוא יתרום לשיפור הרווחיות או היציבות. אם מדובר בציוד חדש, יש להציג הצעת מחיר והשפעה צפויה על תפוקה. אם מדובר בגישור תזרימי, יש להסביר מה יצר את הפער וכיצד הוא ייסגר.
| מרכיב בבקשה | הצגה חלשה | הצגה חזקה |
|---|---|---|
| מטרת ההלוואה | לצמיחה כללית | רכישת ציוד שמגדיל תפוקה ב 30 אחוז |
| יכולת החזר | נסמוך על עלייה במכירות | תחזית תזרים מפורטת עם החזר חודשי מחושב |
| ניהול פיננסי | נתונים חלקיים | דוחות עדכניים ומסודרים |
רושם אישי וביטחון מקצועי
מעבר למספרים, יש משמעות לאופן שבו אתם מציגים את הבקשה. שליטה בפרטים, מענה מדויק לשאלות והצגת תוכנית סדורה משדרים אחריות ובשלות ניהולית. גם דירוג אשראי תקין והיסטוריה פיננסית נקייה מחזקים את הסיכוי לאישור ומעמידים אתכם בעמדה בטוחה יותר מול הגוף המממן.
בקשת אשראי מוצלחת היא שילוב בין נתונים מוצקים לבין סיפור עסקי ברור. כאשר אתם מציגים תכנון, שקיפות ויכולת החזר מוכחת, אתם לא רק מבקשים כסף, אתם מציגים השקעה מחושבת.
ליווי מקצועי מטעם גולדהמר יועצים יכול לסייע בהכנת הבקשה בצורה מדויקת, לחדד את המסרים הפיננסיים ולהבטיח שאתם מגיעים לפגישה מוכנים, בטוחים ומשכנעים יותר.