
בשלבים שונים במחזור החיים העסקי עולה הצורך בבחינת הלוואה לעסק. מדובר בהחלטה פיננסית משמעותית המשפיעה על התזרים, על מבנה ההוצאות ועל קצב ההתפתחות של הפעילות. כיום מוצעות בשוק מגוון הלוואות לעסק, החל ממסלולים בנקאיים מסורתיים ועד פתרונות חוץ בנקאיים גמישים יותר. ההבדלים בין המסלולים נוגעים לגובה המימון, תקופת ההחזר, רמת הביטחונות והעלות הכוללת. בחירה נכונה נשענת על ניתוח פיננסי מדויק ולא רק על גובה ההחזר החודשי.
מתי עולה צורך במימון עסקי?
יש רגעים בניהול העסק שבהם ברור שהפעילות מוכנה לשלב הבא. הזדמנות עסקית נפתחת, דרישה גדלה, או יעד חדש ניצב באופק. דווקא ברגעים האלה עולה השאלה המהותית: האם קיימים המשאבים הנכונים לממש את הפוטנציאל.
מימון עסקי איננו מהלך טכני בלבד. מדובר בהחלטה שמעצבת את קצב ההתפתחות, רמת היציבות והיכולת להוביל מהלך צמיחה מבוקר.
הזדמנות לצמיחה והתרחבות
כאשר לקוח מרכזי מבקש להגדיל פעילות, כאשר שוק חדש נפתח או כאשר עולה אפשרות להרחבת מערך השירותים, ההון הזמין קובע את קצב הביצוע. במצבים אלו, מימון מאפשר:
- רכישת ציוד מתקדם או מלאי בהיקף משמעותי
- פתיחת סניף נוסף או כניסה לאזור גיאוגרפי חדש
- הרחבת צוות עובדים וחיזוק מערך התפעול
- השקעה ממוקדת בשיווק ובמיתוג
מהלכים אלה דורשים תכנון מוקדם ויכולת ניהול מדויקת, והמימון הנכון מאפשר לבצע אותם בביטחון.
ניהול תזרים והיערכות פיננסית
גם בעסק מבוסס ורווחי, ייתכנו פערי עיתוי בין קבלת תקבולים לבין התחייבויות שוטפות. לקוחות משלמים באשראי, הוצאות שכר וספקים משולמות באופן רציף, והאיזון מחייב חשיבה קדימה.
בשלבים כאלה, מימון משמש כלי ניהולי המסייע:
- לאזן פערים תזרימיים באופן מבוקר
- לשמור על יציבות פיננסית
- לתכנן קדימה במקום להגיב למציאות משתנה
בחינה מקצועית של נתוני הפעילות, יחד עם בניית תוכנית עסקית מסודרת, מאפשרת להציג תמונה ברורה של מבנה ההכנסות וההוצאות ולהיערך בצורה מדויקת יותר לקבלת מימון.
הקמה ופיתוח פעילות חדשה
בשלב הקמה או פיתוח ראשוני, בעלי עסקים עומדים בפני מכלול הוצאות עוד לפני שהפעילות מייצרת הכנסות עקביות. שכירות, ציוד, רישוי, שיווק וגיוס כוח אדם דורשים משאבים כבר בתחילת הדרך.
במצב כזה, מימון מאפשר:
- התחלה מקצועית ומאורגנת
- בניית תשתית עסקית יציבה
- יצירת מרחב פעולה לצמיחה הדרגתית
כאשר ההחלטה מבוססת על נתונים ומלווה בהבנה פיננסית עמוקה, המימון הופך לכלי שמחזק את העסק ומציב אותו על מסלול התפתחות מדויק וברור.
סוגי ההלוואות המרכזיים לעסקים
הלוואות בנקאיות
הלוואות אלו נשענות על מערכת היחסים הקיימת עם הבנק. סכומים נפוצים נעים מעשרות אלפי שקלים ועד מיליוני שקלים בהתאם למחזור הפעילות ולרמת הביטחונות. תקופת ההחזר יכולה לנוע משנה אחת ועד חמש או שבע שנים. הבנק בוחן דירוג אשראי, רווחיות ויכולת החזר מוכחת.
הלוואה בערבות מדינה
מסלול זה מתאים לעסקים בהקמה או בצמיחה. המדינה מעניקה ערבות חלקית לגוף המממן ובכך מצמצמת את רמת הסיכון. ההליך כולל בחינה פיננסית מקיפה ועמידה בתנאי סף מוגדרים.
הלוואות חוץ בנקאיות
גופים חוץ בנקאיים מציעים מענה מהיר וגמיש יותר. ניתן לקבל הלוואה חוץ בנקאית לעסק לצרכים תפעוליים נקודתיים וכן מסגרות רחבות יותר של הלוואה חוץ בנקאית לעסקים להשקעות ארוכות טווח. תהליך האישור קצר יותר, אך יש לבחון בקפידה את העלות הכוללת.
מסלולים ייעודיים לעסקים קטנים
מסגרות אלו מותאמות לעסקים בעלי מחזור נמוך עד בינוני. סכומים נפוצים עומדים על עשרות עד מאות אלפי שקלים, עם פריסה של מספר שנים בהתאם לתוכנית ההחזר.
נתונים פיננסיים שיש לבחון לפני קבלת הלוואה לעסק
טרם קבלת החלטה יש להגדיר במדויק את סכום המימון הנדרש, את מטרת השימוש ואת תקופת ההחזר הרצויה. חשוב לבחון את העלות הכוללת לאורך חיי ההלוואה, לרבות ריבית, עמלות והצמדות.
ניתוח יסודי של דוח תזרים מזומנים מאפשר להבין את פערי התקבולים מול ההתחייבויות ולהעריך האם ההחזר החודשי עומד ביחס סביר להכנסות.
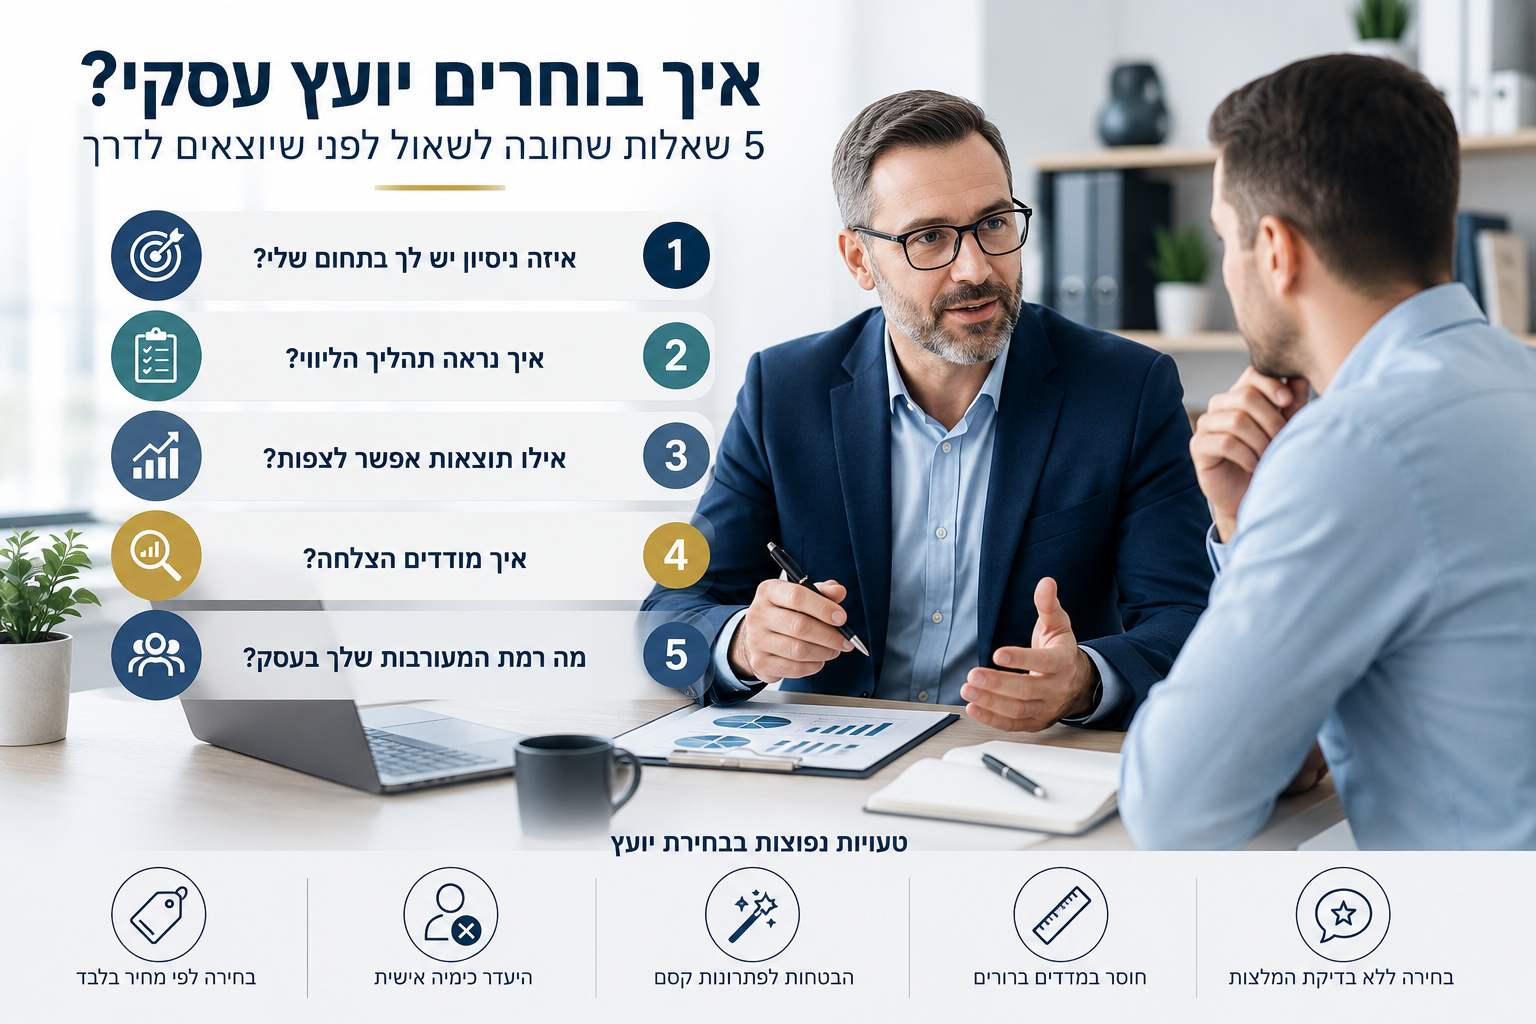
ליווי של יועץ עסקי עשוי לסייע בבחינת המסלולים ובהתנהלות מול הגופים המממנים, תוך התאמה למבנה הפעילות הייחודי של העסק.
במהלכים אסטרטגיים משמעותיים כגון מכירת עסק, יש לבחון מחדש את מבנה המימון הקיים ואת השפעתו על שווי הפעילות.
כיצד לבחור נכון הלוואות לעסק?
בחירה מושכלת של הלוואות לעסק נשענת על מספר עקרונות:
-
התאמה מדויקת בין סוג ההלוואה למטרת המימון
-
בדיקת העלות הכוללת ולא רק גובה ההחזר החודשי
-
השוואה בין מסלולים בנקאיים וחוץ בנקאיים
-
בחינת גמישות במקרה של פירעון מוקדם
-
התאמת גובה ההחזר למחזור הפעילות ולרווחיות הצפויה
תכנון מוקדם ומבוסס נתונים מאפשר להפוך הלוואה לעסק לכלי ניהולי אפקטיבי התומך בצמיחה יציבה ובהתפתחות ארוכת טווח.
בניית אסטרטגיית מימון כחלק מתוכנית עסקית כוללת
הלוואה אינה מהלך נקודתי אלא חלק ממערך רחב יותר של ניהול פיננסי. כאשר אנו משלבים את המימון בתוך תוכנית עסקית מסודרת, קל יותר לראות את התמונה המלאה. אנו בוחנים את מקורות ההכנסה, את מבנה ההוצאות הקבועות והמשתנות, ואת תחזית הצמיחה לשנים הקרובות.
כדי לייצר ראייה בהירה וממוקדת, מומלץ לעבור תהליך מסודר:
-
הגדרת יעד ברור למימון
-
חישוב החזר חודשי מקסימלי שאינו פוגע בתזרים
-
בדיקת מספר תרחישים אפשריים
-
השוואה בין לפחות שני גופים מממנים
גישה זו מחזקת את עמדתנו מול הגוף המממן ומשדרת יציבות ובשלות עסקית. מעבר לכך, היא מאפשרת לנו לשלוט בתהליך במקום להיגרר אליו.
| שיקול מרכזי | שאלה שכדאי לשאול | השפעה על העסק |
|---|---|---|
| מטרת ההלוואה | האם ההשקעה צפויה לייצר הכנסה עתידית? | קביעת רמת הסיכון והכדאיות |
| גובה ההחזר | האם ההחזר עומד ביחס של עד שלושים אחוז מהרווח החודשי? | שמירה על יציבות תזרימית |
| תקופת פריסה | האם פריסה ארוכה מגדילה משמעותית את העלות? | השפעה על רווחיות ארוכת טווח |
כאשר אנו עונים בכנות על השאלות הללו, אנו מייצרים בסיס החלטה שקול ומאוזן יותר.
לקבלת בחינה מקצועית של אפשרויות המימון המתאימות לעסק שלכם ולבניית תהליך מסודר המבוסס על נתונים, ניתן לפנות לקבלת ייעוץ ולהגדיר יחד את מסלול הצמיחה הנכון עבורכם.
שאלות נפוצות
איך בודקים אם העסק שלי זכאי לקבל הלוואה לעסק?
הזכאות נבחנת לפי ותק פעילות, מחזור הכנסות, דירוג אשראי, התנהלות חשבונאית ויכולת החזר חודשית. לעסקים חדשים נבחן גם פוטנציאל הצמיחה וההיתכנות הכלכלית.
כמה זמן לוקח לקבל אישור הלוואה לעסק?
משך התהליך תלוי בגוף המממן. בבנקים ההליך עשוי להימשך מספר שבועות, בעוד שבגופים חוץ בנקאיים האישור יכול להתקבל תוך מספר ימים.
מה ההבדל בין הלוואות לעסק דרך בנק לבין גופים חוץ בנקאיים?
הלוואות בנקאיות נוטות להיות זולות יותר אך דורשות בטחונות ותהליך בדיקה מעמיק. גופים חוץ בנקאיים מציעים הליך מהיר וגמיש יותר, עם עלות מימון גבוהה יחסית.
מה סכום המימון שניתן לקבל במסגרת הלוואה לעסק?
הסכום נקבע לפי מחזור הפעילות, רווחיות העסק ויכולת ההחזר. לעיתים מדובר בעשרות אלפי שקלים ולעיתים במאות אלפים ואף מעבר לכך.
האם ניתן לקבל הלוואה לעסק גם אם מדובר בעסק חדש?
כן. עסקים בהקמה יכולים להגיש בקשה, כאשר נדרשת הצגת תכנון פיננסי מסודר והון עצמי בהתאם למסלול המבוקש.
איך מחשבים את ההחזר החודשי של הלוואה לעסק?
ההחזר מושפע מסכום ההלוואה, שיעור הריבית ותקופת הפריסה. חשוב לבחון את העלות הכוללת לאורך כל חיי ההתחייבות ולא רק את ההחזר החודשי.
האם אפשר לפרוע הלוואה לעסק לפני הזמן?
ברוב המסלולים ניתן לבצע פירעון מוקדם, לעיתים בכפוף לעמלות. מומלץ לבדוק תנאי פירעון מראש.
מה בוחנים הגופים המממנים לפני אישור הלוואות לעסק?
נבחנים דוחות כספיים, תזרים מזומנים, התחייבויות קיימות, התנהלות בנקאית והיקף הפעילות בפועל.