קבלת משכנתא היא אחת ההחלטות הפיננסיות החשובות ביותר בחיים ולעיתים היא מתרחשת יותר מפעם אחת. משקיעים, בעלי נכסים וגם אנשים פרטיים, כולל נכים העומדים בקריטריונים, מגיעים לשלב בו הם בוחנים אפשרות של משכנתא שנייה לצורך רכישת נכס נוסף או מימוש הזדמנות בשוק הנדל"ן. שירותי יועץ משכנתא מקצועיים יכולים לספק את הידע, הכלים והתכנון הנכון כדי לבחור את המסלול המתאים ביותר למצבכם הכלכלי. היכרות עם הדרישות הבנקאיות, התנאים החוץ בנקאיים וההיבטים המשפטיים של התהליך מאפשרת קבלת החלטה מושכלת. תכנון נכון כבר מהשלב הראשון מבטיח שתוכלו למנף את ההשקעה ולבצע את המהלך בצורה בטוחה ומחושבת.
משכנתא שנייה: מה זה ואיך היא שונה מהראשונה?
עבור מי שכבר מחזיקים נכס ורוצים לרכוש נכס נוסף, משכנתא שנייה היא כלי מימון המאפשר לבצע את המהלך בלי להמתין מכספי הון ממקורות עצמיים. יועץ משכנתא או יועץ לעסקים יוכלו להדריך אתכם בין האפשרויות הקיימות, להסביר את הדרישות הייחודיות ולהתאים מסלול שאינו בין עלויות חודשיות לבין מטרות השימוש. רבים שואלים מה זה משכנתא שניה וכיצד היא פועלת, והתשובה היא שמדובר במימון נוסף המותאם במיוחד למי שכבר יש ברשותם נכס קיים.
בשונה ממשכנתא ראשונה, המגבלות על אחוז המימון גבוהות יותר, שיעורי הריבית עשויים להיות שונים והבנקים נבדקים גם על יכולת ההחזר שלכם תוך התחשבות בהתחייבויות הקיימות. הבנה מדויקת של ההבדלים האלו מראש יכולה לחסוך כסף וזמן, ולהפוך את התהליך לחלק וברור יותר.
ההבדלים העיקריים בין משכנתא לדירה ראשונה לשנייה
כאשר נוטלים משכנתא לדירה שניה קיימים מספר הבדלים מרכזיים בהשוואה למשכנתא לדירה ראשונה:
- אחוז מימון מקסימלי נמוך יותר: לרוב נדרש הון עצמי גדול יותר מצד הרוכש.
- ריביות גבוהות יותר: בשל רמת סיכון גבוהה יותר עבור הגוף המלווה.
- בדיקת יכולת החזר קפדנית: נבחנות הכנסות, התחייבויות קיימות ויכולת לעמוד בשני תשלומי משכנתא במקביל.
- מס רכישה גבוה יותר: בדירה שנייה שיעור המס גבוה, ויש להיערך לכך מבחינה פיננסית.
- צורך בתכנון מוקדם: חשוב להיערך מראש מבחינת תזרים, מסלולי הלוואה ומבנה המימון.
הבנה והיערכות לנקודות האלו מראש תאפשר לכם לקבל החלטה מושכלת ולבנות תהליך מימון יעיל יותר.
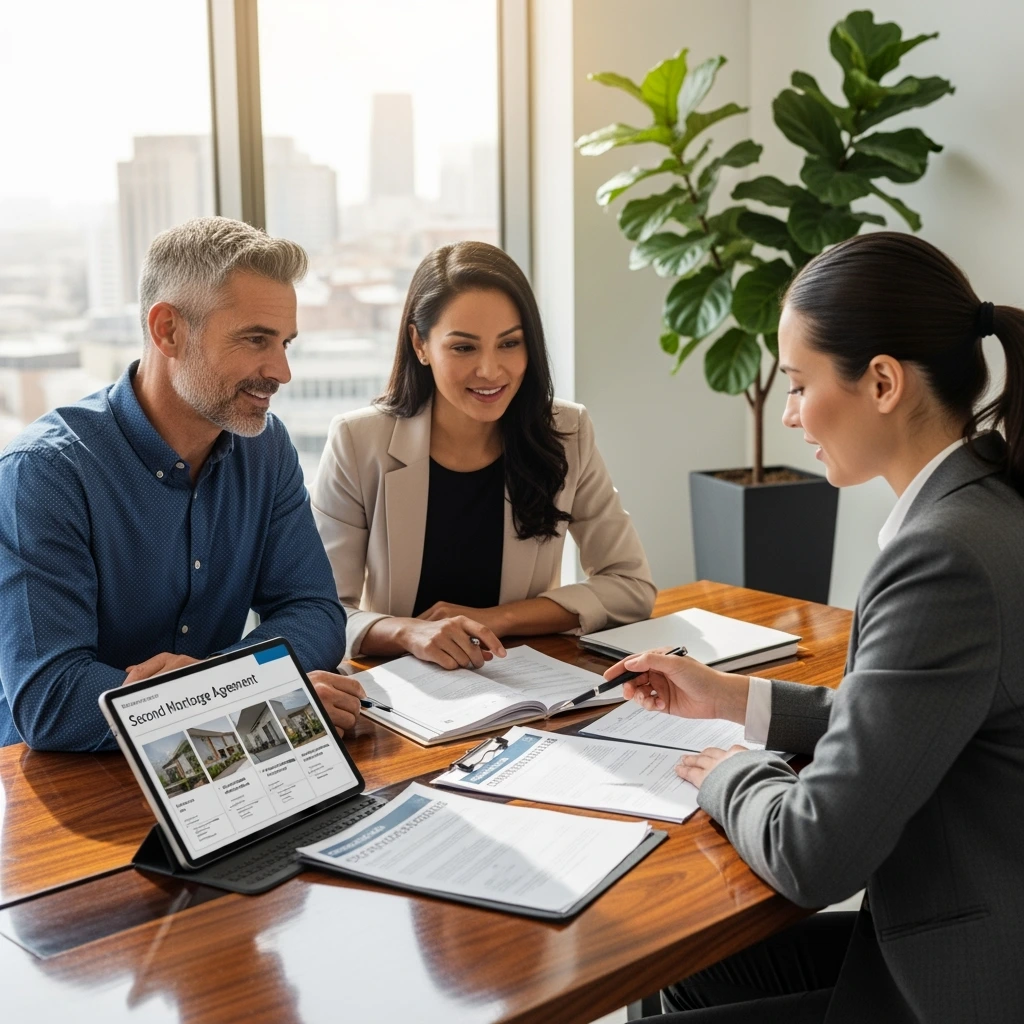
יתרונות משכנתא שנייה: למי זה באמת משתלם?
משכנתא שנייה יכולה להציע יתרונות משמעותיים במגוון מצבים, במיוחד כאשר פועלים עם תכנון נכון:
- רכישת נכס נוסף להשקעה: יצירת הכנסה נוספת מהשכרה או עליית ערך הנכסף
- שמירה על נכסים קיימים: מימון רכישה חדשה בלי למכור נכסים שכבר בבעלותכם.
- מינוף ההון הקיים: שימוש בערך הנדל"ן הקיים לטובת צמיחה פיננסית.
- שדרוג הנכס הקיים: מימון שיפוצים או הרחבות שמעלים את ערך הנכס.
- מימון פרויקטים נוספים: אפשרות להשתמש בכספי ההלוואה למימון יוזמות נוספות בתחום מימון נדלן או השקעות אחרות.
בחירה נכונה במסלול ותזמון המהלך בצורה חכמה תאפשר להפיק את מלוא התועלת מהמשכנתא השנייה.
חסרונות שכדאי לקחת בחשבון מראש
לצד היתרונות, חשוב להיות מודעים גם לחסרונות של משכנתא שנייה כדי לקבל החלטה מושכלת. החזר חודשי גבוה יותר נדרש לעמוד בשני תשלומי משכנתא במקביל.
ייתכנו עלויות נוספות כמו תשלום עבור הערכת שמאי, עמלות פתיחת תיק ולעיתים גם מס רכישה לדירה במחיר גבוה יותר. הריביות עשויות להיות יקרות יותר בשל סיכון גבוה יותר מבחינת המלווים. בנוסף, הגבלת מימון עלולה להיות נמוכה יותר בהשוואה לדירה ראשונה. יש לקחת בחשבון גם סיכון פיננסי מוגבר, שכן עלויות נוספות עלולות להכביד במקרה של ירידה בהכנסות או שינוי בשוק. ההיכרות עם חסרונות אלו מאפשרת להיערך אליהם ולשלב אותם בחישוב הכולל לפני קבלת ההחלטה.
מתי המשכנתא השנייה היא כלי פיננסי חכם?
המשכנתא השנייה הופכת לכלי פיננסי יעיל כאשר היא משתלבת באסטרטגיה כוללת שמטרתה למנף נכסים קיימים לצורך יצירת הכנסות נוספות או מימוש הזדמנות בשוק. היא מתאימה במיוחד במצבים בהם יש לכם משכנתא לדירה קיימת עם יתרת חוב נמוכה או ערך נכס גבוה שמאפשר לקבל מימון בתנאים טובים.
בנוסף היא יכולה לשמש למימון רכישה בשוק שבו מחירי הנדל"ן צפויים לעלות כך שההשקעה מניבה רווח הון בעתיד. תכנון נכון של ההחזרים, בחירה במסלולי ריבית מתאימים והבנת הסיכונים, כל אלו הופכים את המהלך לא רק אפשרי אלא גם משתלם לאורך זמן.
שלבי התהליך לקבלת משכנתא שנייה
קבלת משכנתא שנייה כוללת מספר שלבים מובנים, כאשר כל אחד מהם חשוב כדי להבטיח שההליך יתבצע בצורה חלקה ויעילה:
- בדיקת זכאות ומצב פיננסי: ניתוח ההכנסות, ההוצאות והתחייבויות קיימות.
- קבלת אישור עקרוני: פנייה לבנק או לגוף חוץ בנקאי לקבלת התחייבות ראשונית למימון.
- הכנת מסמכים נדרשים: איסוף דוחות בנקאיים, תלושי שכר, חוזי רכישה והערכת שמאי.
- פתיחת תיק משכנתא: הגשת כל המסמכים ובחירת מסלול ההלוואה המתאים.
- חתימה והעברת הכספים: אישור סופי, חתימה על ההסכם וקבלת המימון בפועל.
ליווי של יועץ לעסקים או מומחה למשכנתאות יכול להקל על כל אחד מהשלבים, לקצר תהליכים ולהבטיח קבלת תנאים אטרקטיביים.
קבלת אישור עקרוני מהבנק או מגוף חוץ בנקאי
האישור העקרוני הוא הצעד הראשון המהותי בדרך למשכנתא שנייה והוא מספק לכם תמונת מצב ברורה לגבי סכום המימון האפשרי ותנאי ההחזר.
בשלב זה, המלווה בוחן את יכולת ההחזר שלכם, ההכנסות, ההתחייבויות הקיימות ושווי הנכס המיועד לרכישה או לשיעבוד. במקרים רבים, ניתן לקבל אישור גם מגופים חוץ בנקאיים, מה שמרחיב את אפשרויות המימון ומאפשר גמישות רבה יותר בבחירת המסלול. שילוב של בדיקה מקיפה והשוואת הצעות מבנקים ומגופים נוספים יכול לחסוך כסף וזמן ולהגדיל את הסיכוי לקבלת תנאים מותאמים למטרות שלכם, במיוחד במקרים של משכנתא על דירה שניה.
פתיחת תיק וחתימה על מסמכי ההלוואה
לאחר קבלת האישור העקרוני, עוברים לשלב פתיחת התיק.
כאן נדרשת הגשת כל המסמכים הרלוונטיים, כולל חוזה רכישה, הערכת שמאי, דוחות הכנסה ומסמכי זיהוי. הבנק או הגוף המממן בודק את המסמכים ומוודא שהעסקה עומדת בכל התנאים שנקבעו. בשלב זה חשוב לעבור בקפידה על פרטי ההסכם, להבין את לוחות הסילוקין, תנאי הריבית וההצמדות ולוודא שהכול תואם את הציפיות שלכם.
לאחר האישור הסופי, חותמים על מסמכי ההלוואה ומקבלים את הכספים שלב שמאפשר להתחיל בפועל בתהליך קניית דירה שניה ללא הון עצמי או עם הון עצמי קיים, בהתאם לתכנון הפיננסי.
הסדרת ביטוח המשכנתא: מה חשוב לדעת?
ביטוח המשכנתא הוא תנאי הכרחי לקבלת ההלוואה והוא נועד להגן הן על המלווה והן עליכם במקרה של נזק לנכס או אירוע שמונע את המשך ההחזרים.
הביטוח כולל שני מרכיבים עיקריים ביטוח חיים וביטוח נכס. ביטוח החיים מבטיח שבמקרה של אובדן כושר עבודה או פטירה, יתרת ההלוואה תסולק, בעוד ביטוח הנכס מכסה נזקים פיזיים כמו שריפה או הצפה. חשוב להבין ביטוח משכנתא מה זה ולבחון הצעות ממספר חברות כדי להשיג את הכיסוי הרחב ביותר במחיר המשתלם ביותר. ייעוץ מקצועי בשלב זה יסייע לכם לבחור פוליסה שמותאמת לערך הנכס לצרכים האישיים שלכם.
עבור נכים העומדים בקריטריונים לקבלת משכנתא שנייה, הסדרת ביטוח המשכנתא עשויה לכלול התאמות ייחודיות. במקרים מסוימים, חברות הביטוח מציעות מסלולים מותאמים או פטורים חלקיים לביטוח חיים, בהתאם למצב הרפואי ולחוקי המדינה. מומלץ לבדוק את הזכויות המגיעות לכם במסגרת ביטוח לאומי או גופים ציבוריים נוספים, שכן לעיתים ניתן לקבל סיוע בהוזלת עלויות הביטוח או במימון חלקי של הפרמיות. שילוב של ייעוץ מקצועי ובחינת ההטבות המיוחדות יאפשר לנצל את הזכויות במלואן ולשמור על כיסוי ביטוחי הולם לאורך כל חיי ההלוואה.
מה צריך לבדוק לפני שמתחייבים למשכנתא שנייה?
לפני שאתם חותמים על משכנתא שנייה, חשוב לחשב במדויק את ההחזר החודשי ולוודא שהוא מתאים להכנסות הקיימות ולצפי ההכנסות העתידי. בידקו כמה משכנתא אפשר לקחת על דירה שניה בהתאם לערך הנכס וההון העצמי שברשותכם.
בחנו את גובה הריבית והאם יש הצמדה למדד כדי להבין את השפעתה על ההחזר לאורך השנים. חשוב לבדוק את תנאי הפירעון המוקדם כדי לדעת אם תוכלו לשנות מסלול או לקצר את התקופה בעלות סבירה. ודאו שיש לכם כרית ביטחון כלכלית למקרה של ירידה בהכנסות או הוצאות בלתי צפויות ובחנו את השפעת ההלוואה על מס הרכישה וההוצאות הנלוות לרכישה כמו עמלות, שמאות וביטוחים.
תנאים עיקריים לקבלת משכנתא שנייה
לפני הכניסה לתהליך, כדאי להכיר את התנאים העיקריים שמלווים קבלת משכנתא שנייה:
| נושא התנאי | פירוט | דוגמה |
|---|---|---|
| אחוז מימון מקסימלי | לרוב עד 50% מערך הנכס. | רכישת נכס בשווי 2 מיליון ש"ח עם מימון של עד מיליון ש"ח. |
| הון עצמי נדרש | נדרש סכום מינימלי בהתאם לערך הנכס. | כמה הון עצמי צריך לדירה שניה – לרוב 50% ומעלה מערך הנכס. |
| ריביות | לרוב גבוהות יותר ממשכנתא ראשונה. | ריבית קבועה לא צמודה של 5% לעומת 3% בדירה ראשונה. |
| מס רכישה | גבוה יותר לעומת דירה ראשונה. | מס רכישה לדירה שניה בשיעור 8% ומעלה בהתאם לשווי הנכס. |
| בדיקת יכולת החזר | נבדקות ההכנסות, ההתחייבויות והנכסים הקיימים. | התאמה בין הכנסות חודשיות לגובה ההחזר הצפוי. |
טבלה זו מסכמת את הפרמטרים החשובים שכדאי לבדוק לפני שנכנסים להתחייבות ותסייע לכם להיערך כלכלית בצורה חכמה.
אפשרויות מימון נוספות לרכישת דירה שנייה
לצד המשכנתא השנייה המסורתית, קיימות דרכי מימון נוספות שיכולות להתאים למצבים שונים. ניתן לשקול הלוואות חוץ בנקאיות המותאמות ללקוחות עם דרישות מימון גמישות יותר, או מימון משולב שמגיע ממספר מקורות בו זמנית.
במקרים מסוימים, בעלי נכסים בוחרים בפתרונות כמו רכישת דירה שניה באמצעות הלוואה כנגד נכס קיים, המאפשרת לשעבד נכס אחר שברשותכם לטובת המימון. קיימת גם אפשרות לקבל הלוואות מגופים מוסדיים או קרנות השקעה המתמחות בנדל"ן, המספקות תנאים ייחודיים להשקעות. בחירה נכונה במסלול המימון מתבצעת תוך התאמתו ליכולת ההחזר, לתזמון ההשקעה ולמטרות ארוכות הטווח שלכם.
האם נכים זכאים לקבל משכנתא שנייה בתנאים מועדפים?
נכים העומדים בתנאי הזכאות יכולים לקבל משכנתא שנייה בתנאים מועדפים, בהתאם להנחיות משרד השיכון ובנק ישראל. ההטבות עשויות לכלול ריביות מופחתות, הקלות בגובה ההון העצמי הנדרש או אפשרות לפריסת ההחזרים לתקופה ארוכה יותר.
במקרים מסוימים קיימת אפשרות לשלב מענקים או הלוואות מסובסדות לצד המשכנתא השנייה, מה שמקל על תהליך קניית דירה שניה או שדרוג נכס קיים. על מנת לממש את הזכאות, יש להציג מסמכים רפואיים ואישורי נכות ולעיתים גם אישורים נוספים ממוסדות ממשלתיים.
ייעוץ מקצועי יסייע בהבנת הזכויות ובבניית מסלול מותאם שימקסם את ההטבות הקיימות.
יועץ משכנתאות של גולדהמר יועצים, היתרון שלכם בדרך לאישור
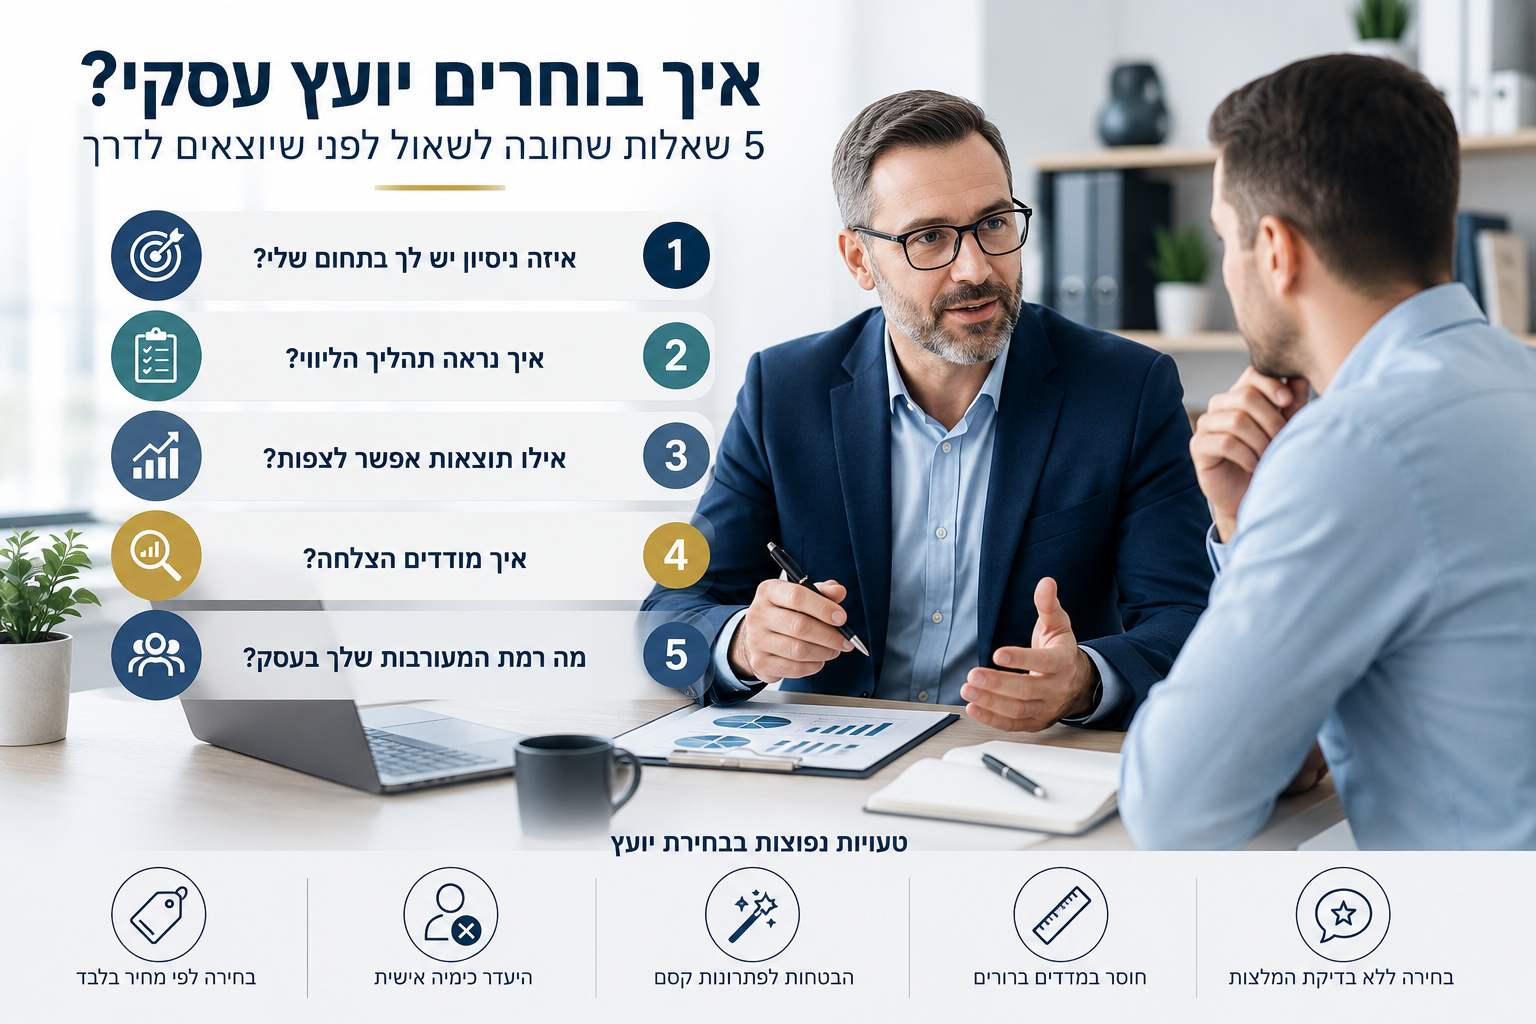
עבודה עם יועץ משכנתאות מעניקה לכם ליווי מקצועי מהשלב הראשון ועד לרגע שבו הכסף נכנס לחשבון. אצלנו התהליך מתחיל בבדיקת זכאות יסודית, ממשיך בחישוב סכום ההלוואה שנכון עבורכם ומסתיים בבחירת מסלול החזר שמתאים ליכולת הכלכלית שלכם. במקביל אנו מנהלים משא ומתן מול הבנקים והגופים החוץ בנקאיים כדי להבטיח שתקבלו את התנאים המשתלמים ביותר.
לצד הניסיון הרחב בתחום המשכנתאות, אנחנו מציעים שירות של יועץ עסקי באזור חיפה לבעלי עסקים הזקוקים להכוונה. ההבנה העמוקה בניהול פיננסי של משקי בית ועסקים מעניקה לנו נקודת מבט רחבה יותר, שמאפשרת להתאים את פתרונות המימון לא רק לצורך המיידי של רכישת נכס אלא גם ליציבות הכלכלית שלכם בעתיד.
משכנתא שנייה היא לא רק הלוואה היא מנוף פיננסי שיכול לפתוח בפניכם דלת להזדמנויות נדל"ן חדשות, להגדיל את ההכנסות ולבנות עתיד כלכלי חזק יותר. אנו משלבים ידע מקצועי, ניסיון עשיר והיכרות מעמיקה עם שוק המימון כדי להבטיח שתקבלו את התנאים האופטימליים בין אם מדובר בריביות, אחוזי מימון, מסלולי החזר או פתרונות ביטוח. הליווי שלנו מותאם אישית לצרכים שלכם ומלווה אתכם בכל שלב, משלב התכנון ועד קבלת הכספים. אם אתם רוצים להפוך את הצעד הזה להשקעה בטוחה ומניבה, צרו קשר איתנו כבר עכשיו והתחילו לנצל את ההזדמנות הבאה שלכם.
שאלות נפוצות בנושא משכנתא שנייה
למה זה משנה לבנק אם מדובר בדירה ראשונה או שנייה?
הבנק מתייחס למשכנתא שנייה כאל הלוואה עם סיכון גבוה יותר, מאחר ולרוב יש כבר התחייבויות כספיות קיימות על הדירה הראשונה. המשמעות היא שהבנק מגביל את אחוז המימון ויכול לקבוע ריביות גבוהות יותר. ההבדל נובע מהחשש שבמקרה של קושי כלכלי, ההחזר על הדירה השנייה יקבל עדיפות נמוכה יותר, ולכן דרישות הבטוחה והבדיקות הכלכליות מחמירות יותר.
מהו סכום המשכנתא שניתן לקבל על דירה שנייה?
במרבית המקרים ניתן לקבל מימון של עד 50% מערך הנכס. גובה הסכום נקבע לפי ערך הדירה, היכולת הכלכלית והבטחונות שתעמידו. יועץ משכנתא יכול לעזור לבדוק כמה משכנתא ניתן לקבל על דירה שניה בפועל, בהתחשב בהצעות ממספר בנקים וגופים חוץ בנקאיים, ולהתאים את המימון ליכולת ההחזר.
כמה הון עצמי צריך למשכנתא?
הון עצמי למשכנתא תלוי בסוג הנכס ובאם מדובר בדירה ראשונה או שנייה. בדירה שנייה לרוב נדרש הון עצמי גבוה יותר בדרך כלל סביב 50% מערך הנכס. חישוב מדויק של ההון העצמי הנדרש יעזור להבין אם אתם מוכנים לתהליך או שעליכם לחפש פתרונות מימון משלימים.
מהי משכנתא מדרגה שניה?
משכנתא מדרגה שניה היא הלוואה המובטחת באמצעות נכס שכבר יש עליו משכנתא קיימת. במקרה זה, הבנק השני או הגוף המממן מקבל את הבטוחה אחרי המלווה הראשון, ולכן הסיכון גבוה יותר והריביות עשויות להיות גבוהות יותר. פתרון זה יכול להתאים במצבים בהם נדרש מימון נוסף מבלי למחזר את המשכנתא הראשונה.
איך לוקחים משכנתא שניה?
כדי לקחת משכנתא שנייה יש לעבור מספר שלבים: בדיקת זכאות ומצב פיננסי, קבלת אישור עקרוני מהבנק או מגוף חוץ־בנקאי, הכנת מסמכים נדרשים, פתיחת תיק, וחתימה על הסכם ההלוואה. בכל שלב כדאי להיעזר ביועץ משכנתא כדי לוודא שאתם מקבלים את התנאים הטובים ביותר ומבצעים את המהלך בצורה נכונה.
האם תהליך קבלת משכנתא שנייה פשוט יותר מהראשונה?
לרוב, תהליך קבלת משכנתא שנייה מורכב יותר ממשכנתא ראשונה. הבנקים והגופים המממנים בוחנים לעומק את היכולת הכלכלית לעמוד בהחזרי שתי ההלוואות במקביל, את אחוז המימון המבוקש ואת רמת הסיכון הכוללת. תהליך זה כולל בדיקת הכנסות, התחייבויות קיימות, ועמידה בכללי הרגולציה המחייבים בשוק המשכנתאות.
האם אפשר לקחת משכנתא שנייה כשיש משכנתא פעילה על הדירה הראשונה?
כן, ניתן לקחת משכנתא שנייה גם כאשר קיימת משכנתא פעילה על דירה אחרת, בתנאי שההחזר הכולל מתאים ליכולת ההחזר המאושרת שלכם. הגוף המממן יבדוק את סך ההתחייבויות החודשיות, יחס ההחזר להכנסה, ואת אחוז המימון המבוקש, כדי להבטיח שתוכלו לעמוד בהחזרים ללא סיכון מיותר.
מה שיעור המימון המקסימלי למשכנתא על דירה שנייה?
במרבית המקרים שיעור המימון המקסימלי למשכנתא שנייה הוא 50% מערך הנכס, אך קיימים מסלולים מסוימים שיכולים להציע אחוזים גבוהים יותר בהתאם לפרופיל הלווה ולבטחונות שברשותו. יועץ משכנתא יכול לבדוק את האפשרויות בשוק ולהתאים עבורכם את המסלול שימקסם את המימון בהתאם ליכולת הכלכלית שלכם.
איך פועלת משכנתא שנייה עבור נכים?
נכים העומדים בתנאי הזכאות יכולים ליהנות מהטבות ייחודיות, כגון ריביות מופחתות, דרישות הון עצמי נמוכות יותר או פריסת תשלומים ארוכה מהרגיל. חלק מההטבות ניתנות על ידי המדינה וחלק על ידי גופים מממנים פרטיים. תכנון מקצועי יסייע בבחירת המסלול הנכון ובמימוש מלוא הזכויות, כך שהמשכנתא תותאם ליכולת הפיננסית ולצרכים האישיים.
האם ניתן לשלב מימון בנקאי וחוץ בנקאי לרכישת דירה שנייה?
בהחלט, שילוב של מימון בנקאי וחוץ בנקאי יכול להעניק גמישות רבה יותר, הן מבחינת סכום ההלוואה והן מבחינת תנאי ההחזר. פתרון זה מתאים במיוחד למי שזקוק למימון גבוה יותר ממה שהבנק מוכן לאשר, או למי שרוצה לפצל את ההלוואות בין גופים שונים כדי ליהנות מתנאים טובים יותר.
האם אפשר לקחת משכנתא שנייה למטרות השקעה?
כן, משכנתא שנייה משמשת פעמים רבות למימון רכישת נכסים מניבים או השקעות נדל"ן נוספות. במקרה כזה, חשוב לבחון את כדאיות ההשקעה, כולל הצפי להכנסות מהשכרת הנכס, עליית ערך עתידית והוצאות נלוות כמו תחזוקה ומסים, כדי לוודא שהמהלך משתלם בטווח הארוך.
אילו מגבלות קיימות על לקיחת משכנתא שנייה?
המגבלות כוללות אחוז מימון מקסימלי נמוך יותר לעומת דירה ראשונה, ריביות גבוהות יותר, דרישות בטחונות מחמירות ובדיקת יכולת החזר קפדנית. בנוסף, שיעור מס הרכישה על דירה שנייה גבוה יותר, מה שמחייב התארגנות פיננסית מוקדמת.