בעולם העסקי והאישי, מציאת פתרונות מימון נדלן מתאימים היא לא פעם האתגר המרכזי בדרך להגשמת פרויקט או רכישת נכס. בין אם מדובר ביזמים שמעוניינים לקדם בנייה חדשה, בעלי עסקים שמחפשים להרחיב פעילות, או אנשים פרטיים ששואפים לרכוש דירה להשקעה, בחירת מסלול המימון הנכון עשויה להשפיע באופן משמעותי על הצלחת המהלך כולו. הבנת האפשרויות הפיננסיות, בחינת הריביות, והיכרות עם הגופים המממנים, הן פעולות שמאפשרות לקבל החלטה מושכלת ולמנוע סיכונים מיותרים. התהליך דורש ידע, תכנון מוקפד, ולעיתים גם ליווי של אנשי מקצוע המתמחים בתחום המימון.
מימון נדל"ן, כל מה שחשוב לדעת לפני שמתחילים
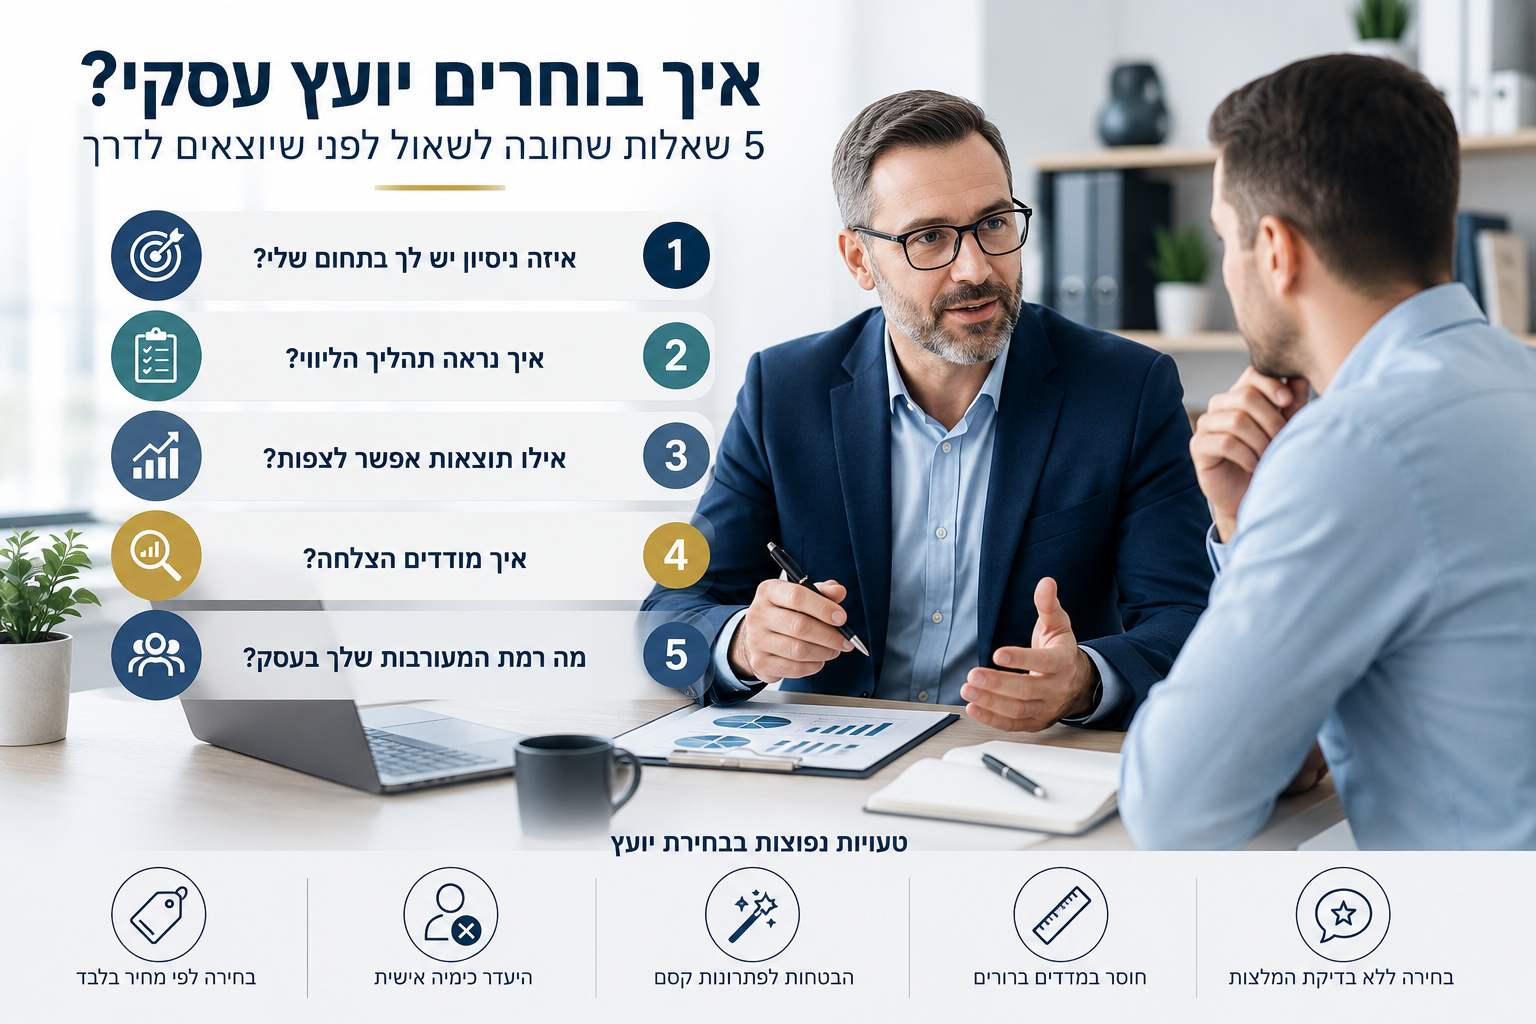
כשנכנסים לעולם המורכב של מימון נדל"ן, הצעד הראשון הוא להבין מה בדיוק אתם צריכים ומהם הכלים הפיננסיים שיכולים לשרת את המטרה שלכם. בעזרת יועץ עסקי, שמשתף אתכם בפתרונות שמותאמים לצרכים, ניתן לשקול גם אפשרויות כמו הלוואה לכל מטרה כנגד שיעבוד דירה, שיכולה לסייע בגיוס הון בצורה מהירה ובתנאים נוחים.
לאחר איתור מקורות המימון הרלוונטיים ובניית אסטרטגיה מותאמת אישית, תוכלו להבין את הכלים העומדים לשירותכם לעומק. משקיעים ובעלי עסקים מוצאים ערך רב ביכולת של איש מקצוע מנוסה להאיר את כל הסיכונים וההזדמנויות, כדי שתוכלו לבחור מסלול מימון שיתמוך ביעדים שלכם. בנוסף, כדאי להתייחס גם למצב השוק, לשינויים ברגולציה ולתנאי הבנקים והגופים החוץ בנקאיים, על מנת לקבל תמונה שלמה ומדויקת לפני קבלת ההחלטה.
מה ההבדל בין מימון פרטי, עסקי או חוץ בנקאי?
הבחירה בין סוגי המימון השונים תלויה במטרה, בהיקף ההשקעה וביכולת ההחזר שלכם. מימון פרטי נפוץ בעיקר בעסקאות קטנות או בינוניות, ולעיתים מתקבל דרך הלוואה בערבות מדינה המספקת גב כלכלי וביטחון לבנק או לגוף המממן. מימון עסקי מותאם לחברות וכולל לרוב תנאים גמישים יותר, במיוחד כשמדובר בפרויקטים רחבי היקף. לעומת זאת, מימון חוץ בנקאי מגיע מקרנות פרטיות או חברות מימון המתמחות בתחום, ומציע תהליכי אישור מהירים ופחות מגבלות. ההבדלים המרכזיים נוגעים לריביות, לדרישות הבטוחה ולגמישות בפריסת ההחזרים, ולכן חשוב להכיר את יתרונות וחסרונות כל מסלול לפני בחירה.

כל האפשרויות פופולריות למימון פרויקטי נדל"ן בישראל
יזמים, קבלנים ומשקיעים הפועלים בתחום הנדל"ן ונעזרים בשירות של ייעוץ עסקי לחברות יכולים לבחור מתוך מגוון רחב של פתרונות מימון. האפשרויות המרכזיות כוללות:
- הלוואות בנקאיות עם מסלולים מותאמים לפרויקטים בהיקפים שונים וריביות תחרותיות.
- מימון חוץ בנקאי מקרנות פרטיות או חברת מימון המתמחות בתחום הנדל"ן, עם תהליכי אישור מהירים.
- גיוס משקיעים פרטיים המעוניינים לקחת חלק ברווחי הפרויקט.
- הסכמי שותפות עם יזמים או חברות נוספות, לצורך חלוקת סיכונים והגדלת ההון העצמי.
- שימוש בכלי מימון גמישים כגון קווי אשראי ייעודיים או שילוב בין מספר מקורות מימון.
- הלוואות חוץ בנקאיות כנגד נכס למימון מהיר וגמיש, המותאם גם לפרויקטים מורכבים או לצרכים אישיים ודחופים.
- הלוואה כנגד דירה לבעלי נכסים המעוניינים לנצל את ערך הנכס הקיים לטובת השקעות חדשות או סגירת חובות בתנאים נוחים.
בחירת האפשרות המתאימה תלויה בהיקף ההשקעה, לוחות הזמנים, היכולת להעמיד בטחונות ותנאי ההחזר הרצויים.
מתי לבחור הלוואה בנקאית ומתי פתרון חוץ בנקאי?
ההחלטה בין הלוואה בנקאית לבין פתרון חוץ בנקאי תלויה בגורמים כמו מהירות המימון הנדרשת, גמישות תנאי ההחזר ורמת הבטוחות שאתם יכולים להעמיד. הלוואה בנקאית מתאימה כאשר יש לכם היסטוריית אשראי טובה, בטחונות מוצקים ויכולת להמתין לתהליך אישור ממושך יחסית.
לעומת זאת, פתרון חוץ בנקאי, כגון מימון פרויקטים דרך קרנות ייעודיות או גופים פרטיים, מאפשר קבלת כספים במהירות ובתנאים מותאמים אישית, גם במצבים שבהם הבנקים מציבים מגבלות. בחינת שני המסלולים במקביל תאפשר לכם להבין איזה מהם עונה בצורה מיטבית על הצורך שלכם בזמן ובתנאי ההחזר.
מעבר לשיקולי הזמן והגמישות, חשוב לבחון גם את ההיבט הכלכלי ארוך הטווח של כל אפשרות. הלוואה בנקאית לרוב מגיעה עם ריביות נמוכות יותר אך עשויה לכלול דרישות נוקשות יותר מבחינת מה זה מימון ובטחונות. פתרון חוץ־בנקאי, לעומת זאת, עשוי להיות יקר יותר מבחינת עלות המימון, אך מאפשר להניע את התהליך במהירות וללא בירוקרטיה מכבידה. ההחלטה הנכונה היא זו שמאזנת בין העלויות, הסיכונים והיעדים הכלכליים שלכם, תוך שמירה על תזרים מזומנים בריא והימנעות מנטל כלכלי עודף בעתיד.
מימון נדלן חוץ בנקאי, פתרון גמיש ליזמים ומשקיעים
עבור יזמים ומשקיעים המעוניינים לקדם חברת מימון לפרויקט נדל"ן במהירות, המערכת הבנקאית אינה תמיד הפתרון המיידי. כאן נכנס לתמונה המימון החוץ בנקאי, המציע תנאים גמישים יותר, זמני אישור קצרים ואפשרות להתאים את ההחזר לתזרים המזומנים של הפרויקט.
גופים חוץ בנקאיים יכולים להעמיד הלוואות בהיקפים גדולים גם כאשר הבנק מגביל את האובליגו או דורש בטחונות שאינם זמינים לכם. יתרון משמעותי נוסף הוא היכולת לשלב בין מימון חוץ בנקאי לבין מקורות נוספים, מה שמאפשר גמישות תכנונית והפחתת סיכונים פיננסיים לאורך הדרך.
איך להגן על ההשקעה במקרה של אי עמידה בהחזר?
הגנה על ההשקעה מתחילה בבחירת מבנה מימון הכולל מנגנוני ביטחון מתאימים. שימוש בכלים כמו פרויקט נדלן עם תוכנית עסקית מפורטת, קביעת אבני דרך לביצוע הפרויקט, והגדרת לוחות זמנים ברורים לתשלומים כל אלה מפחיתים את הסיכון. בנוסף, כדאי לשקול שילוב של ביטוחים ייעודיים, ערבויות אישיות והצמדת נכסים כבטחונות, כך שגם במקרה של קושי בהחזר, ניתן יהיה לנהל את הסיכונים בצורה מבוקרת. חשוב גם לעגן בהסכמים סעיפים המאפשרים גמישות בהחזר במקרה של שינוי בשוק או בעיכוב בביצוע, כדי לשמור על המשכיות התהליך בלי לפגוע בתשואה הצפויה.
בחירת הגוף הפיננסי
כאשר אתם בוחנים אפשרויות מימון, חשוב לזכור שהריבית היא רק אחד מהפרמטרים שישפיעו על הצלחת העסקה. לעיתים, גוף פיננסי המציע תנאים מעט פחות אטרקטיביים בריבית, יספק יתרונות אחרים כמו זמינות גבוהה, ליווי מקצועי צמוד, או ניסיון מוכח במימון סוג ההשקעה שלכם.
בנוסף, כדאי להתייחס ליכולת של הגוף המממן להציע קרנות מימון עם פתרונות מותאמים אישית לצורכי הפרויקט. בחינה כוללת של השירותים, המוניטין, והיכולת להגיב במהירות לשינויים בשוק, תאפשר לכם לבחור את הגורם שיתמוך במהלכים שלכם לאורך זמן ויעניק לכם ערך מוסף מעבר למספרים.
פרמטרים שחשוב לבדוק לפני חתימה על הסכם
לפני שאתם מתחייבים להסכם מימון, כדאי לבחון מספר נקודות חשובות:
- תנאי ההחזר – בדקו את גובה ההחזר החודשי ואת האפשרות לבצע התאמות במקרה של שינוי בנסיבות.
- סוג הבטחונות הנדרשים – האם הם כוללים פתרונות מימון נוספים כמו קווי אשראי נלווים או ערבויות.
- רמת השקיפות – ודאו שהגוף המממן מספק מידע מלא וברור על כל עלות ותנאי.
- זמני תגובה – מהירות הטיפול בבקשות ובבעיות שעלולות להתעורר במהלך חיי ההסכם.
- ליווי מקצועי – האם המלווה מציע תמיכה מקצועית והכוונה לכל אורך הפרויקט.
בדיקה מקיפה של כל אחד מהפרמטרים הללו תבטיח שההסכם יתאים לצרכים שלכם ויגן על ההשקעה.
רגולציה והשפעתה על מימון בענף הנדל"ן
המסגרת הרגולטורית בענף הנדל"ן משפיעה באופן ישיר על היכולת לגייס מימון ועל תנאי ההחזר. כללים ותקנות שמכתיב בנק ישראל, לצד הוראות משרדי הממשלה, נועדו להבטיח יציבות פיננסית אך גם מגבילים לעיתים את היקף המימון שניתן לקבל. עבור משקיעים ויזמים, הכרות עם הרגולציה מאפשרת להיערך מראש לדרישות כמו הגבלת אחוז המימון, חובת הצגת מצוקת הדיור כחלק מהצידוק הכלכלי לפרויקט, או הצמדת מסלולי ההלוואה למדדים כלכליים. הבנה מעמיקה של הכללים תסייע לכם לבחור את מסלול המימון המתאים ביותר ולמנוע עיכובים הנובעים מחוסר מוכנות לדרישות החוקיות.
כללי בנק ישראל והגבלות אשראי ייעודי
בנק ישראל מכתיב כללים שמטרתם לשמור על יציבות פיננסית ולהגן על הגופים המממנים והלווים. הכרות עם כללים אלה תאפשר לכם להתאים את מבנה העסקה לדרישות הרשויות.
| נושא ההגבלה | פירוט ההנחיה | דוגמה ליישום בפועל |
|---|---|---|
| אחוז מימון מקסימלי | מגביל את שיעור המימון ביחס לשווי הנכס. | רכישת נכס בשווי 2 מיליון ש"ח עם מימון מקסימלי של 1.4 מיליון ש"ח. |
| תקרת ריבית | קובעת ריבית מירבית למסלולי אשראי מסוימים. | הגבלת ריבית במסלול פריים ל־X% שנתי. |
| דרישות בטחונות | חובה להעמיד נכס או ערבויות כערובה להלוואה. | שימוש בהלוואה כנגד נכס או שיעבוד דירה קיימת. |
| מגבלות ליזמים עתירי סיכון | תנאים מחמירים יותר למימון פרויקטים בסיכון גבוה. | הגדלת אחוז ההון העצמי הנדרש בפרויקט חדש. |
| הגבלות על לקוחות עם היסטוריית אשראי מוגבלת | דרישה להציג ערבויות נוספות. | משכון דירה של קרוב משפחה לצורך קבלת המימון. |
הבנה ויישום נכון של הכללים הללו מאפשרים קבלת מימון בצורה חלקה, ללא עיכובים ובתנאים המתאימים ביותר לפרויקט.
בטחונות, אובליגו ושיטות מימוש: מה זה אומר?
בעת קבלת מימון, הגופים הפיננסיים בוחנים את רמת הבטוחות שאתם יכולים להעמיד ואת היקף האובליגו הקיים שלכם. בטוחות יכולות לכלול משכון דירה, הלוואה כנגד משכון נכס, עיבוי נכס, ערבויות אישיות או שילוב ביניהן. האובליגו מציג את כל ההתחייבויות הכספיות שלכם כלפי המערכת הבנקאית והחוץ־בנקאית, והוא מהווה כלי חשוב להערכת הסיכון מצד המממן. במקרים מסוימים ניתן גם לשקול משכון דירת הורים כאחת הבטוחות האפשריות, מה שיכול לשפר את סיכויי קבלת המימון.
שאלות נפוצות
אילו סוגי מימון קיימים לפרויקטי נדל"ן בישראל?
בישראל קיימות מספר אפשרויות למימון פרויקטים בענף הנדל"ן, כאשר כל אפשרות מתאימה לצרכים שונים. ניתן לקחת הלוואה כנגד נכס קיים כדי לנצל את ההון העצמי שכבר צברתם בנכס שברשותכם. אפשרות נוספת היא מימון בנקאי, המגיע עם ריביות תחרותיות אך כולל לרוב תהליך אישור ממושך יותר.
מימון חוץ בנקאי דרך חברות פרטיות, קרנות וגופי השקעה מציע זמני אישור מהירים יותר ותנאים גמישים המותאמים ליזמים. קיימת גם אפשרות לשותפות עם משקיעים פרטיים או חברות, בתמורה לחלוקת רווחי הפרויקט. בנוסף, ישנם מסלולים ייעודיים כמו משכון דירת הורים או נכסים אחרים לצורך העמדת בטחונות.
מה היתרונות של עבודה עם קרנות מימון לעסקים?
עבודה עם קרנות מימון לעסקים מציעה גישה להון גם במצבים שבהם המערכת הבנקאית פחות נגישה. היתרונות הבולטים כוללים זמני אישור מהירים, התאמת תנאי ההחזר לתזרים המזומנים של העסק, וגמישות בהצגת הבטחונות. בנוסף, קרנות רבות מתמחות בענפים מסוימים, למשל נדל"ן, ומביאות איתן ידע וניסיון שמסייעים לייעל את התהליך ולמנוע טעויות יקרות. הקרנות עשויות להציע גם ליווי פיננסי ותכנון אסטרטגי כחלק מהשירות, מה שמעניק לכם ערך מוסף משמעותי מעבר לכסף עצמו.
כיצד גולדהמר יועצים יוכלו לעזור לכם למצוא מימון לנדל"ן?
הצוות של גולדהמר יועצים פועל כשותף אסטרטגי בתהליך המימון, עם התמחות באיתור פתרונות מותאמים אישית לצורכי הלקוח. הצוות שלנו מלווה אתכם החל משלב ניתוח הצרכים, דרך הכנת תוכניות עסקיות משכנעות ועד מו״מ עם גופים מממנים כמו, בנקאיים וחוץ בנקאיים כאחד. הידע הרב של שלנו בשוק המימון מאפשר לזהות הזדמנויות, לקצר תהליכים ולהשיג תנאים מועדפים. בנוסף, השירות כולל חיבור לגורמים מקצועיים בתחום הלוואה כנגד משכון נכס או מימון פרויקטים ייחודיים, כך שתוכלו למקסם את הסיכוי לקבלת ההון הדרוש ולצאת לדרך בביטחון מלא.